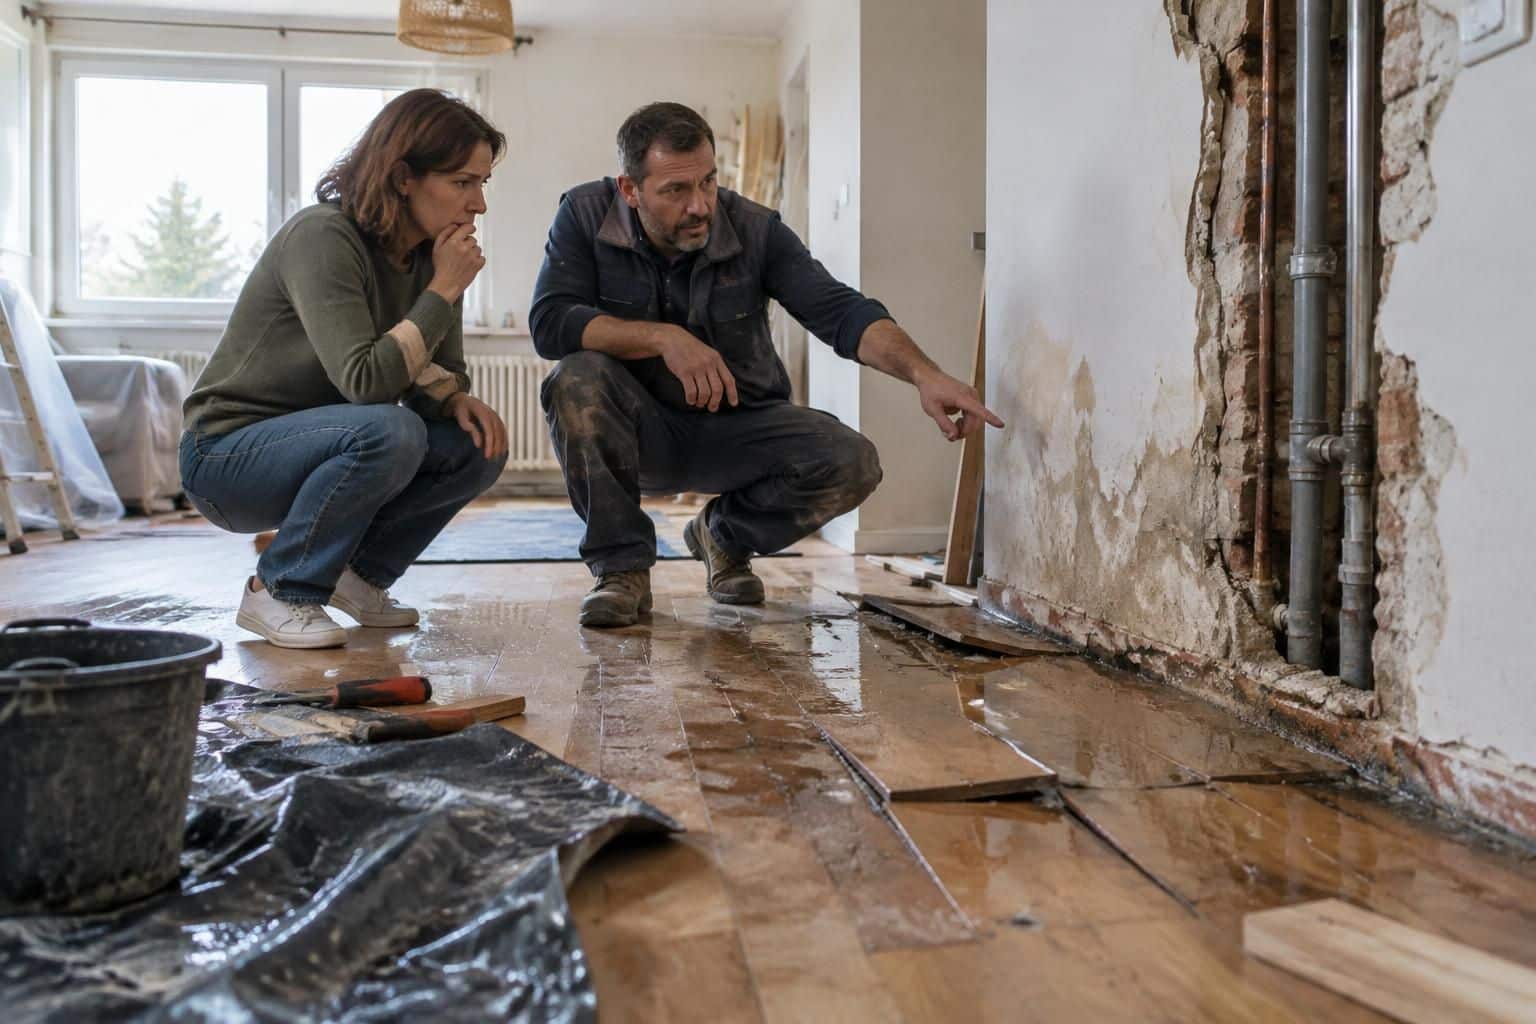
Une fissure apparue après l’ouverture d’un mur, une fuite qui traverse le plafond du voisin ou un sol abîmé par le passage des ouvriers : des travaux à domicile peuvent entraîner des conséquences bien au-delà du chantier. Pour obtenir réparation, il faut identifier l’origine du dommage, distinguer les responsabilités des intervenants et prévenir les assurances sans tarder. Le fait d’être propriétaire ou d’avoir commandé les travaux ne suffit pas, à lui seul, à rendre une personne responsable de tout incident.
Le contrat signé, les conditions de réalisation du chantier et la nature des dégâts matériels orientent les démarches. L’entrepreneur répond généralement des dommages liés à l’exécution des travaux par ses équipes, tandis qu’un maître d’œuvre peut être mis en cause si une faute de conception ou de coordination a contribué au sinistre. L’artisan intervenu directement peut également être concerné, notamment si une fuite ou une malfaçon résulte de son travail. Les voisins touchés disposent, eux aussi, de recours pour demander réparation de leur préjudice.
En bref
- Commencez par sécuriser les lieux, photographier les dommages et conserver les éléments liés au chantier.
- Adressez une réclamation écrite à l’entreprise ou à l’artisan concerné et prévenez votre assurance habitation.
- La responsabilité dépend de la cause du sinistre, du contrat et du rôle de chaque intervenant ; le maître d’ouvrage n’est pas automatiquement responsable.
- Une expertise peut aider à établir l’origine des dommages et à chiffrer l’indemnisation.
- Si le dialogue échoue, une médiation ou un recours juridique peut être envisagé selon la situation.
Qui répond des dégâts causés pendant des travaux chez soi ?
La première question est souvent simple : qui a provoqué le dommage ? La réponse demande parfois de distinguer celui qui a commandé le chantier de celui qui a matériellement effectué l’intervention. En règle générale, lorsque les dégradations sont imputables à l’exécution d’un contrat de travaux, le client s’adresse d’abord à l’entreprise signataire du devis. Celle-ci doit examiner la réclamation et, selon les circonstances, faire intervenir son assurance de responsabilité civile professionnelle.
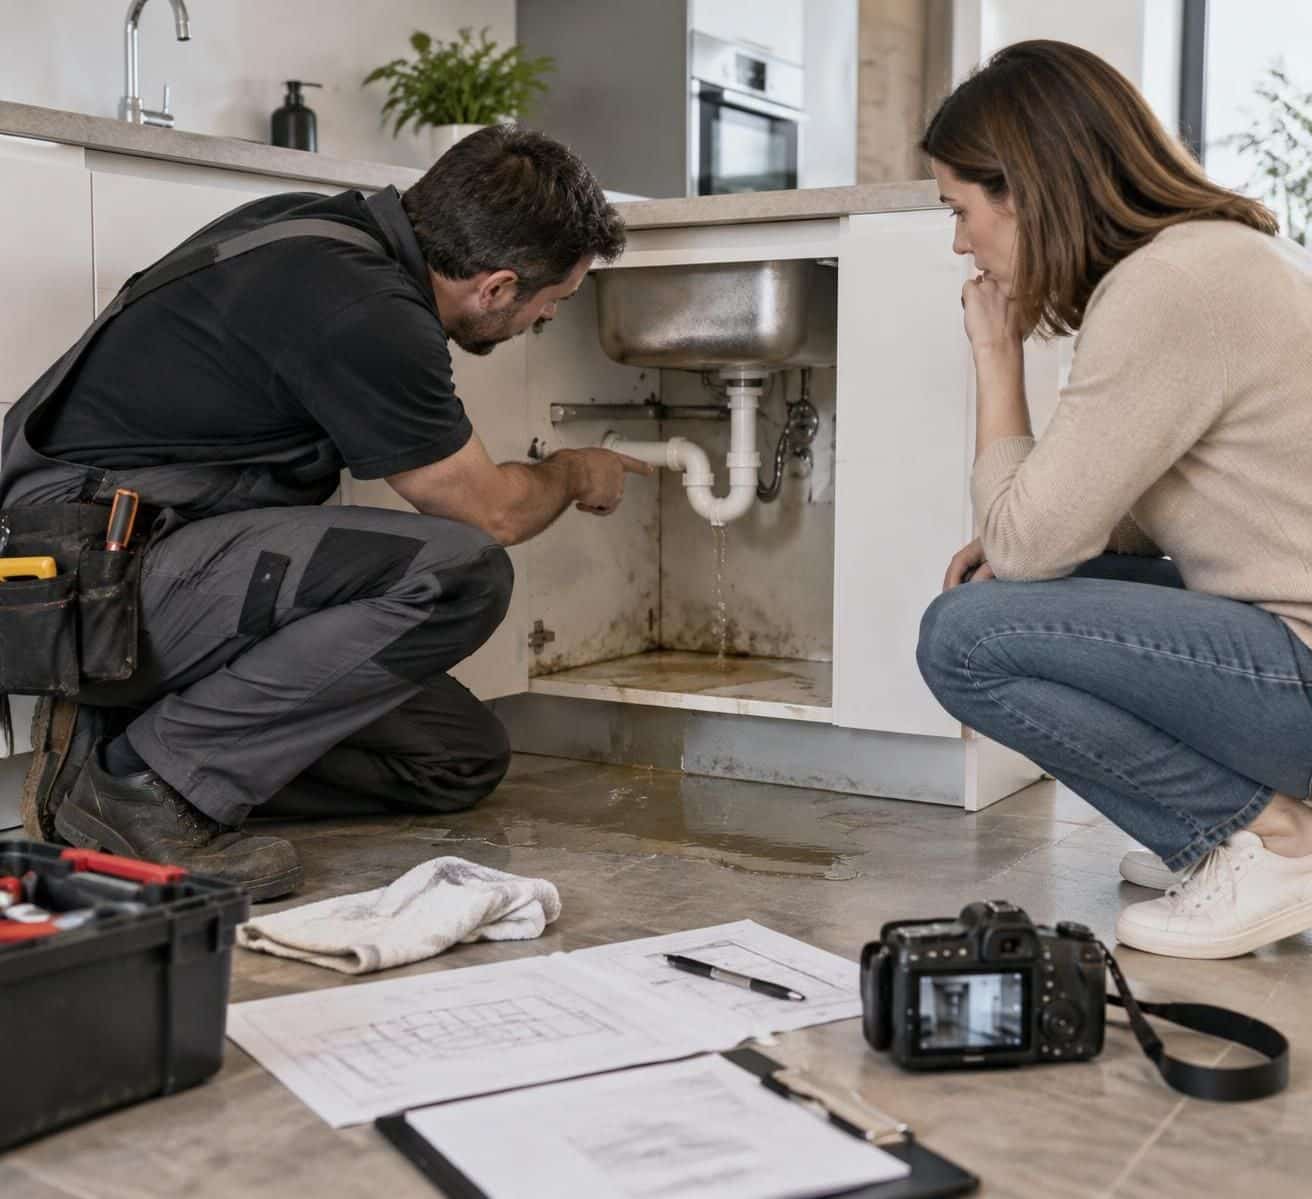
Imaginons que Nora fasse rénover sa salle de bains. Quelques heures après l’intervention d’un plombier, une fuite détériore le plafond de l’appartement inférieur. Si l’expertise relie la fuite à un raccord mal installé, la responsabilité de l’artisan peut être engagée. Si le plombier intervenait comme sous-traitant d’une entreprise générale, Nora a intérêt à notifier le sinistre à son cocontractant principal, qui devra traiter la réclamation dans le cadre de leurs relations contractuelles et déterminer les responsabilités de chacun.
Le rôle de l’entrepreneur, de l’artisan et du maître d’œuvre
L’entrepreneur principal répond en principe des obligations prévues dans son contrat et peut être tenu de réparer les conséquences d’une mauvaise exécution. Le devis, les factures, les échanges écrits et les comptes rendus de chantier permettent de vérifier précisément les prestations convenues. Un artisan intervenu directement peut, de son côté, être mis en cause si sa faute a causé le dommage. Il ne faut toutefois pas conclure trop vite : une fuite peut aussi provenir d’une canalisation ancienne ou d’un équipement déjà défectueux.
Le maître d’œuvre, lorsqu’il existe, organise ou dirige tout ou partie du projet selon la mission qui lui a été confiée. Une erreur de conception, une coordination défaillante ou un défaut de surveillance peuvent engager sa responsabilité si un lien est établi avec le sinistre. Sa mission n’est pas nécessairement identique à celle de l’architecte : il faut se reporter au contrat et aux tâches effectivement confiées. La qualification professionnelle ne suffit pas à déterminer, à elle seule, qui doit indemniser la victime.
Le propriétaire qui commande les travaux est-il toujours responsable ?
Non. Le maître d’ouvrage, c’est-à-dire la personne qui fait réaliser les travaux, n’est pas automatiquement responsable des fautes de l’entreprise. Sa responsabilité peut néanmoins être recherchée dans des circonstances particulières, par exemple s’il a imposé une méthode dangereuse, fait réaliser des travaux sans précaution malgré un risque connu, ou si son bien est à l’origine d’un trouble anormal de voisinage. La simple absence de présence quotidienne sur le chantier ne suffit pas, à elle seule, à établir une faute.
Pour un propriétaire bailleur, les responsabilités peuvent également dépendre de la nature des travaux et de la répartition des obligations entre bailleur et locataire. Les questions d’assurance varient selon l’occupation et le contrat souscrit ; les repères sur l’assurance habitation du propriétaire et du locataire peuvent aider à identifier les garanties à vérifier. Le point essentiel reste de ne pas confondre le rôle de donneur d’ordre avec celui de responsable direct : il faut établir les faits et le lien de causalité.
Dans le cas de Nora, les échanges avec l’entreprise et le rapport du plombier détermineront si le raccord a été posé dans le cadre d’un contrat principal ou d’une sous-traitance. Cette distinction guidera la réclamation, mais la priorité suivante est de qualifier précisément le dommage et son origine.
Fissures, fuite ou blessure : identifier le dommage et sa cause
La nature des dégâts matériels ne désigne pas automatiquement leur responsable. Une fissure peut résulter d’une vibration, d’une modification structurelle, d’un défaut ancien ou d’un mouvement normal du bâtiment. Une infiltration peut être due à une mauvaise étanchéité, à une canalisation percée ou à une fuite préexistante. Il faut donc mettre en regard l’état du logement avant le chantier, les opérations réalisées et la date d’apparition du sinistre.
Les photographies prises avant les travaux, les constats, les plans et les échanges avec les professionnels sont particulièrement utiles. Si une fissure apparaît après un terrassement chez Nora, par exemple, des images datées peuvent montrer son évolution, mais elles ne prouvent pas nécessairement que les travaux en sont la cause. Un expert peut comparer les désordres, examiner le sol et les fondations, puis déterminer si une intervention a contribué aux dégâts. Évitez de reboucher ou de réparer avant d’avoir documenté la situation, sauf si une mesure immédiate est nécessaire pour protéger les personnes ou limiter l’aggravation.
Les dommages au logement et aux biens voisins
Les dommages immobiliers comprennent notamment les fissures, les infiltrations, les détériorations de façade et les atteintes aux canalisations. Les dégâts mobiliers concernent les meubles, les appareils, les vêtements ou d’autres objets. Il est utile de dresser une liste détaillée, avec la date d’achat si elle est disponible, l’état du bien et des photos. En cas de fuite touchant l’appartement inférieur, le voisin doit déclarer le sinistre à son assureur et signaler les faits à l’entreprise qui réalise le chantier.
Le trouble causé au voisinage ne se limite pas aux dommages visibles. Des nuisances excessives, comme un bruit anormalement prolongé ou des poussières qui détériorent un logement, peuvent aussi donner lieu à une demande, sous réserve d’établir leur réalité et leur caractère excessif. Pour comprendre les démarches possibles lorsqu’un chantier perturbe les riverains, consultez les repères sur les travaux et les conflits de voisinage. Une discussion rapide avec le voisin permet parfois de trouver une solution avant que la situation ne s’envenime.
Les blessures et les atteintes aux parties communes
Lorsqu’une personne est blessée sur le chantier, il faut distinguer la situation d’un salarié, d’un professionnel indépendant et d’un occupant ou visiteur. Les règles de sécurité au travail et les assurances applicables varient selon le statut des personnes et l’organisation du chantier. Toute blessure doit être prise au sérieux : sécurisez les lieux, appelez les secours si nécessaire et conservez les éléments permettant de comprendre les circonstances. Une responsabilité civile ou pénale peut être recherchée lorsque des obligations de sécurité ont été méconnues, mais cette analyse dépend des faits.
En copropriété, des travaux réalisés dans un lot privatif peuvent toucher une colonne d’eau, un mur porteur ou un autre élément commun. Le copropriétaire doit alors vérifier le règlement de copropriété et les autorisations nécessaires, puis prévenir le syndic et l’assureur. Le syndic n’est pas automatiquement responsable d’un dommage survenu pendant des travaux privés ; sa responsabilité dépend notamment de ses missions et d’une éventuelle faute dans la gestion des parties communes. À chaque type de dommage correspond donc une enquête distincte, plutôt qu’une responsabilité présumée.
Lorsqu’une dégradation relève d’une malfaçon, il faut également distinguer le défaut d’exécution des garanties légales susceptibles de s’appliquer après la réception. Le guide consacré aux malfaçons constatées après des travaux permet d’examiner cette différence. La cause technique, et non l’apparence seule du dommage, reste le meilleur point de départ pour désigner les interlocuteurs.
Une fois le dommage documenté, la question devient pratique : quelle assurance contacter, et dans quel ordre ?
Assurance habitation, responsabilité civile et garantie décennale
Plusieurs assurances peuvent intervenir, mais elles ne couvrent pas les mêmes risques. L’assurance habitation du propriétaire ou du locataire peut prévoir une garantie dégâts des eaux ou d’autres protections pour les biens assurés. Elle ne remplace pas automatiquement l’assurance de responsabilité civile du professionnel qui a causé un dommage. Il faut lire les garanties, les exclusions, les franchises et les obligations de déclaration figurant au contrat, puis appeler son assureur pour connaître la marche à suivre.
Pour une fuite qui affecte un voisin, la déclaration doit être faite par les personnes concernées auprès de leurs assureurs respectifs, sans attendre que le litige sur les responsabilités soit entièrement réglé. Selon le cas, les assureurs peuvent organiser un constat ou une expertise et échanger entre eux. Des informations pratiques sur l’assurance en cas de dégât des eaux chez un voisin aident à comprendre les démarches habituelles. La prise en charge dépend toutefois des contrats et de l’origine du sinistre.
La responsabilité civile professionnelle de l’entreprise
Un professionnel doit disposer des assurances correspondant à son activité et aux risques couverts par les textes applicables. La responsabilité civile professionnelle peut intervenir pour des dommages causés à des tiers dans le cadre de l’activité, selon les conditions du contrat. Avant le début du chantier, le client peut demander une attestation à jour et vérifier que l’activité déclarée correspond bien aux travaux prévus. Il est également utile de conserver le devis signé, les factures et les coordonnées de l’assureur.
Les obligations varient selon la nature du chantier et le statut du professionnel. Pour comprendre les principaux points à examiner avant de signer, consultez les informations sur les assurances à vérifier avant des travaux. Une attestation ne garantit pas que tout dommage sera indemnisé : il faut vérifier les dates de validité, l’activité garantie et les éventuelles limites de couverture. En cas d’incident, transmettez rapidement les pièces à l’entreprise et à votre assureur.
Assurance décennale et dommages après réception
L’assurance décennale concerne les professionnels soumis à cette obligation et les dommages relevant de la garantie décennale. Celle-ci porte, pendant dix ans à compter de la réception, sur des désordres qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination. Elle ne couvre donc pas toute rayure, toute finition imparfaite ou tout dommage survenu pendant le chantier. Pour vérifier les situations concernées, les repères sur la couverture de la garantie décennale permettent de distinguer cette protection des autres responsabilités.
L’assurance dommages-ouvrage, lorsqu’elle a été souscrite et que les désordres entrent dans son champ, a pour objectif de faciliter le préfinancement de certaines réparations relevant de la décennale, sans attendre que les responsabilités soient définitivement tranchées. Elle ne remplace ni la déclaration du sinistre ni l’expertise nécessaire. Nora, par exemple, ne pourra pas mobiliser la garantie décennale pour toute fuite apparue pendant la pose ; il faudra examiner la gravité, la date, la réception et les conséquences sur l’ouvrage.
| Situation | Interlocuteur à prévenir | Éléments à réunir |
|---|---|---|
| Dégât pendant l’intervention | Entreprise ou artisan, puis assureurs concernés | Devis, photos, dates et description des travaux |
| Dommage chez un voisin | Voisin, entreprise et assurances habitation | Constat, coordonnées des parties, inventaire des biens touchés |
| Désordre grave après réception | Constructeur et, le cas échéant, assureur décennal ou dommages-ouvrage | Procès-verbal de réception, rapport technique, déclaration écrite |
Le nom de la garantie ne suffit jamais à obtenir une indemnisation : la chronologie, les documents et les conditions du contrat déterminent la suite du dossier.
Pour que l’assurance puisse instruire la demande, la victime doit ensuite constituer un dossier solide et choisir la bonne voie de règlement.
Déclarer le sinistre et obtenir réparation sans perdre de preuves
Commencez par empêcher l’aggravation du dommage : coupez l’eau si une fuite est en cours, éloignez les objets fragiles et faites intervenir les secours ou un professionnel si la sécurité l’exige. Prenez ensuite des photos générales et rapprochées, notez la date de découverte et conservez les pièces endommagées lorsque cela est possible. Les mesures d’urgence doivent rester proportionnées ; avant une réparation définitive, demandez à l’assureur s’il souhaite constater les lieux ou organiser une expertise.
Prévenez votre assurance habitation dans le délai prévu au contrat. Le délai de déclaration varie selon la garantie et les circonstances ; il ne faut donc pas considérer un délai unique comme valable pour tous les contrats. Si un professionnel semble en cause, adressez-lui également une réclamation écrite, avec une description précise du sinistre et une demande de réponse. Un courrier recommandé avec accusé de réception peut établir la date de votre démarche et éviter qu’un échange oral soit contesté.
Constituer un dossier utile à l’expertise
Un dossier clair accélère les échanges et facilite l’évaluation du préjudice. Réunissez le devis et ses éventuels avenants, les factures, les attestations d’assurance, les échanges de courriels, les photos avant et après chantier, ainsi que les témoignages pertinents. Pour des objets détériorés, ajoutez les justificatifs d’achat disponibles et une estimation réaliste de leur valeur. Si des réparations provisoires sont nécessaires, gardez les factures et documentez leur utilité.
L’expertise amiable peut être organisée par l’assureur ou demandée par la victime. Vérifiez qui la finance et si l’expert défend vos intérêts ou intervient pour le compte de l’assureur. Si les enjeux sont importants ou si l’avis reçu ne répond pas aux questions techniques, vous pouvez solliciter un autre professionnel qualifié. Un expert doit notamment établir l’origine probable des désordres, leur lien éventuel avec les travaux et le coût des réparations nécessaires, sans confondre estimation et décision juridique sur la responsabilité.
Négociation, médiation et recours juridique
Lorsque les faits sont assez clairs, une solution amiable peut éviter des délais et des dépenses. Présentez une demande chiffrée, appuyée par les justificatifs, et proposez une réponse dans un délai raisonnable. Si le professionnel refuse ou ne répond pas, la médiation de la consommation peut être envisagée lorsque le litige oppose un consommateur à un professionnel et que les conditions applicables sont réunies. Vérifiez les modalités indiquées dans le contrat ou sur les documents de l’entreprise.
Si aucune solution n’aboutit, un recours juridique peut être nécessaire. La procédure dépend du montant réclamé, de la nature du préjudice et des personnes mises en cause. Une expertise judiciaire peut être demandée lorsque l’origine des dommages est contestée, mais elle prend du temps et entraîne des frais. Pour les sinistres importants, les désordres structurels ou un refus d’indemnisation motivé, un avocat en droit de la construction peut analyser les contrats, les garanties et les délais de prescription. La garantie décennale obéit à son propre cadre temporel à compter de la réception ; d’autres actions ne suivent pas nécessairement le même délai.
La réparation peut prendre la forme d’une remise en état ou d’une indemnité financière, selon les circonstances, les garanties et les accords conclus. Ne signez pas une quittance définitive sans comprendre les conséquences de la renonciation éventuelle à d’autres demandes. Le dossier de Nora sera plus convaincant s’il relie chaque somme réclamée à une preuve et à une conséquence directement causée par la fuite.
Une démarche rapide ne signifie pas qu’il faut accepter la première proposition : il s’agit de préserver les preuves et de chiffrer les réparations avant de négocier.
Prévenir les dommages avant le démarrage du chantier
La prévention commence avant la signature du devis. Demandez plusieurs références, vérifiez l’identité de l’entreprise et faites préciser par écrit la nature exacte des prestations, les matériaux utilisés, le calendrier, les modalités de paiement et la gestion des déchets. Pour les travaux importants, vérifiez que les professionnels détiennent les assurances adaptées à leur activité et demandez des attestations à jour. Les démarches d’assurance sont détaillées dans les repères sur l’assurance applicable aux travaux.
Un devis détaillé réduit les ambiguïtés, mais ne remplace pas une organisation sérieuse du chantier. Définissez les accès au logement, la protection des meubles, les horaires d’intervention et la personne à contacter en cas d’urgence. Si plusieurs entreprises interviennent, établissez clairement qui coordonne les opérations et qui est chargé de protéger les lieux. Pour des travaux touchant une structure, une toiture ou une canalisation commune, demandez les vérifications techniques et autorisations nécessaires avant le début des opérations.
Suivre le chantier sans se substituer au professionnel
Le client peut effectuer des visites convenues et demander des nouvelles, sans pour autant prendre la direction technique des travaux. Nora, par exemple, photographie les pièces avant la rénovation, conserve les comptes rendus et signale immédiatement une humidité inhabituelle. Ce suivi permet de détecter un problème rapidement, mais il ne transforme pas la propriétaire en professionnelle ni ne décharge l’entreprise de ses obligations. En cas de désaccord sur une consigne technique, demandez une réponse écrite plutôt que de laisser le chantier se poursuivre dans l’incertitude.
Conservez également les preuves des étapes importantes : livraison de matériaux, travaux cachés avant fermeture d’une cloison, essais d’étanchéité et réception. À la fin du chantier, examinez les prestations et notez les réserves éventuelles dans le procès-verbal de réception. Une réserve doit décrire un défaut identifiable, par exemple une porte qui ne ferme pas ou une finition endommagée. La réception marque une étape juridique importante et peut faire courir certaines garanties ; mieux vaut éviter de la signer sans avoir contrôlé les travaux.
Protéger le voisinage et les parties communes
Prévenir les voisins des dates, des horaires et des opérations bruyantes ne remplace pas les autorisations requises, mais limite les malentendus. Dans un immeuble, informez le syndic lorsque le règlement ou la nature du chantier le nécessite, notamment si les travaux touchent les parties communes. Protégez l’ascenseur, les couloirs et les accès, et veillez à ne pas entreposer de matériaux dans les espaces partagés. Ces précautions sont particulièrement importantes lors de démolitions, de manutentions lourdes ou d’interventions sur les conduites.
Une préparation rigoureuse protège également le budget. Avant de commencer, vérifiez si votre contrat d’assurance habitation couvre les événements concernés et si des exclusions s’appliquent pendant des travaux importants. Aucune police ne constitue une garantie générale contre tout incident ; la prévention, les documents contractuels et l’assurance du professionnel fonctionnent ensemble. Le meilleur moyen de limiter un litige reste de définir les responsabilités, de sécuriser le chantier et de conserver une trace des décisions prises.
{« @context »: »https://schema.org », »@type »: »FAQPage », »mainEntity »:[{« @type »: »Question », »name »: »Qui doit payer les du00e9gu00e2ts causu00e9s par un artisan chez moi ? », »acceptedAnswer »:{« @type »: »Answer », »text »: »Si le dommage provient du2019une faute commise pendant lu2019exu00e9cution des travaux, la responsabilitu00e9 de lu2019artisan ou de lu2019entreprise peut u00eatre engagu00e9e. Pru00e9venez le professionnel et les assurances concernu00e9es, puis documentez lu2019origine et lu2019u00e9tendue du sinistre. »}},{« @type »: »Question », »name »: »Le propriu00e9taire qui commande les travaux est-il automatiquement responsable ? », »acceptedAnswer »:{« @type »: »Answer », »text »: »Non. Le mau00eetre du2019ouvrage nu2019est pas automatiquement responsable des fautes de lu2019entreprise. Sa responsabilitu00e9 peut toutefois u00eatre examinu00e9e si une faute qui lui est propre, un risque quu2019il a imposu00e9 ou un trouble anormal de voisinage est u00e9tabli. »}},{« @type »: »Question », »name »: »Mon assurance habitation couvre-t-elle les du00e9gu00e2ts du chantier ? », »acceptedAnswer »:{« @type »: »Answer », »text »: »Cela du00e9pend des garanties et exclusions du contrat. Du00e9clarez le sinistre dans le du00e9lai pru00e9vu et demandez u00e0 lu2019assureur si une expertise est nu00e9cessaire. Lu2019assurance habitation ne remplace pas nu00e9cessairement la responsabilitu00e9 civile professionnelle de lu2019entreprise. »}},{« @type »: »Question », »name »: »La garantie du00e9cennale couvre-t-elle toute malfau00e7on ? », »acceptedAnswer »:{« @type »: »Answer », »text »: »Non. Elle concerne les dommages suffisamment graves qui compromettent la soliditu00e9 de lu2019ouvrage ou le rendent impropre u00e0 sa destination, dans les conditions pru00e9vues par la loi, pendant dix ans u00e0 compter de la ru00e9ception. Les du00e9fauts mineurs nu2019entrent pas automatiquement dans son champ. »}},{« @type »: »Question », »name »: »Que faire si lu2019entreprise refuse de ru00e9parer les dommages ? », »acceptedAnswer »:{« @type »: »Answer », »text »: »Envoyez une ru00e9clamation u00e9crite avec les preuves et le chiffrage, puis sollicitez votre assureur ou une mu00e9diation lorsque celle-ci est applicable. Si le du00e9saccord persiste ou si le pru00e9judice est important, un recours juridique et lu2019avis du2019un avocat spu00e9cialisu00e9 peuvent u00eatre utiles. »}}]}Qui doit payer les dégâts causés par un artisan chez moi ?
Si le dommage provient d’une faute commise pendant l’exécution des travaux, la responsabilité de l’artisan ou de l’entreprise peut être engagée. Prévenez le professionnel et les assurances concernées, puis documentez l’origine et l’étendue du sinistre.
Le propriétaire qui commande les travaux est-il automatiquement responsable ?
Non. Le maître d’ouvrage n’est pas automatiquement responsable des fautes de l’entreprise. Sa responsabilité peut toutefois être examinée si une faute qui lui est propre, un risque qu’il a imposé ou un trouble anormal de voisinage est établi.
Mon assurance habitation couvre-t-elle les dégâts du chantier ?
Cela dépend des garanties et exclusions du contrat. Déclarez le sinistre dans le délai prévu et demandez à l’assureur si une expertise est nécessaire. L’assurance habitation ne remplace pas nécessairement la responsabilité civile professionnelle de l’entreprise.
La garantie décennale couvre-t-elle toute malfaçon ?
Non. Elle concerne les dommages suffisamment graves qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination, dans les conditions prévues par la loi, pendant dix ans à compter de la réception. Les défauts mineurs n’entrent pas automatiquement dans son champ.
Que faire si l’entreprise refuse de réparer les dommages ?
Envoyez une réclamation écrite avec les preuves et le chiffrage, puis sollicitez votre assureur ou une médiation lorsque celle-ci est applicable. Si le désaccord persiste ou si le préjudice est important, un recours juridique et l’avis d’un avocat spécialisé peuvent être utiles.