
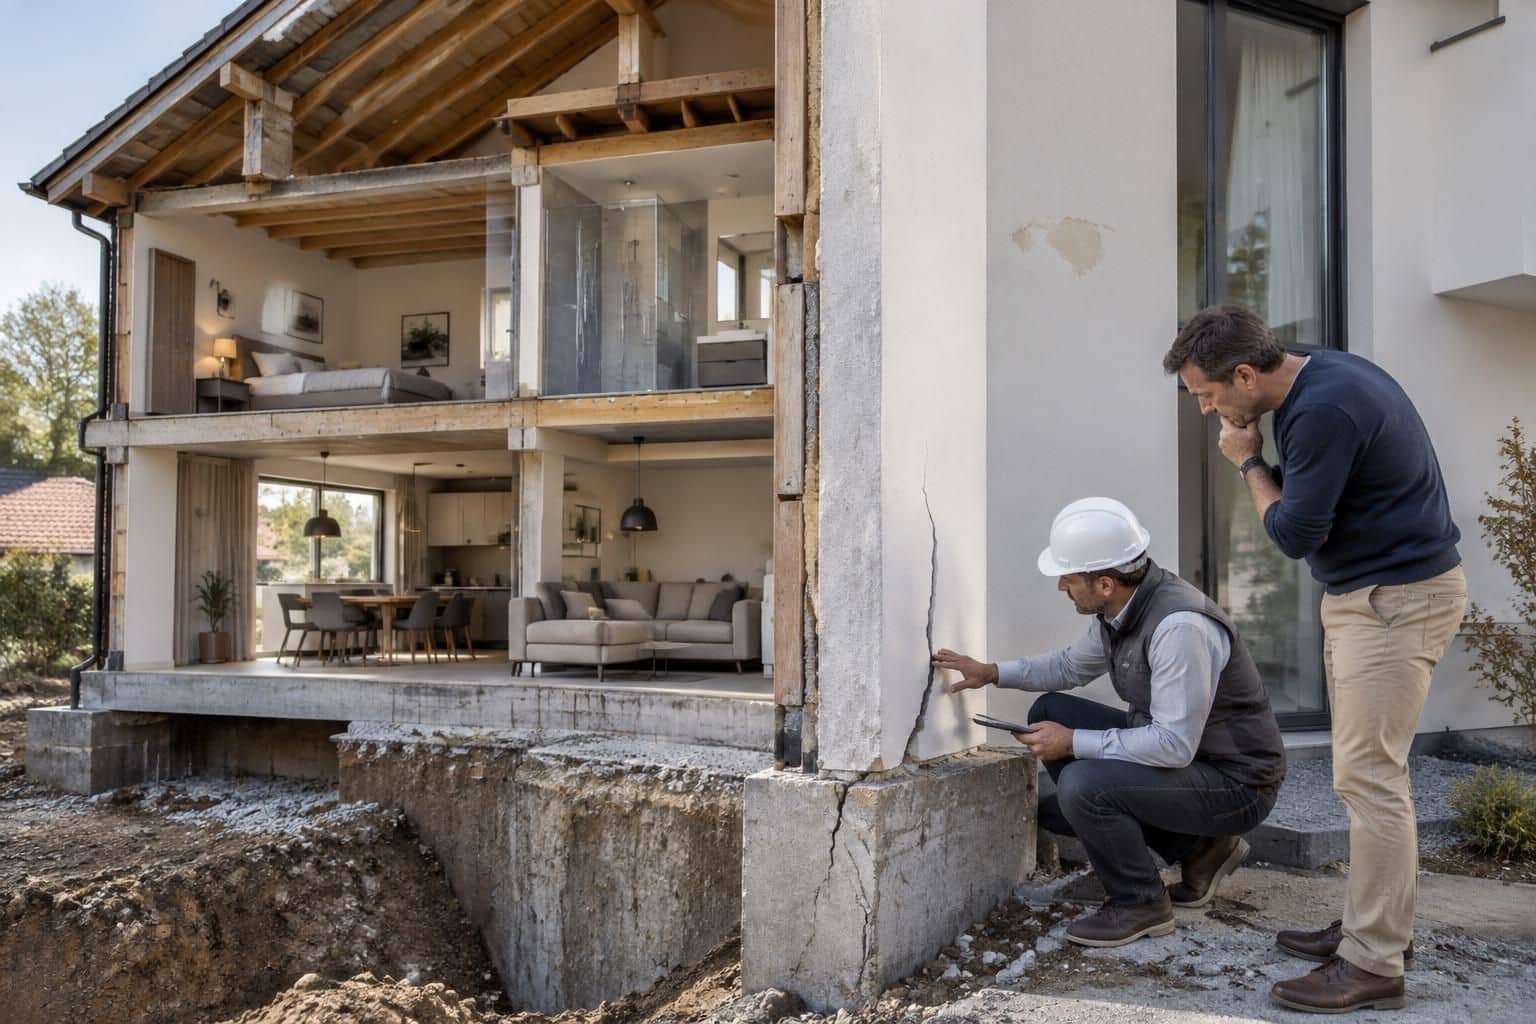
Un défaut de construction ne devient pas automatiquement un sinistre décennal. Pour que cette protection joue, le dommage doit atteindre un seuil précis : menacer la solidité de l’ouvrage ou empêcher le bâtiment de remplir normalement sa fonction. Une fissure, une infiltration ou une panne ne suffit donc pas, à elle seule, à déterminer la prise en charge ; l’origine du problème, sa gravité et la nature des travaux comptent tout autant.
Instaurée par la loi du 4 janvier 1978, la garantie décennale engage la responsabilité de certains professionnels pendant dix ans à partir de la réception des travaux. Elle peut profiter aux propriétaires successifs du bien, mais son périmètre comporte des limites, notamment pour les défauts esthétiques et certains équipements ajoutés à une construction existante. Savoir quoi vérifier avant le chantier, quels justificatifs conserver et comment déclarer un sinistre aide à éviter qu’un désordre sérieux ne se transforme en longue impasse financière.
En bref :
- La garantie décennale concerne les dommages graves qui compromettent la solidité ou rendent le bâtiment impropre à sa destination.
- Le délai de dix ans commence à la réception des travaux, qu’il faut formaliser et documenter.
- Les défauts esthétiques, l’usure et les dommages liés à un défaut d’entretien ne relèvent généralement pas de cette garantie.
- Avant le chantier, demandez une attestation d’assurance décennale correspondant aux travaux prévus.
- En cas de sinistre, rassemblez les preuves et signalez-le rapidement, sans engager de réparations définitives avant les constatations.
Garantie décennale : le principe et les critères de couverture
La garantie décennale est le volet assurantiel de la responsabilité décennale prévue notamment par les articles 1792 et suivants du Code civil. Un constructeur peut être tenu responsable de plein droit des dommages graves affectant l’ouvrage, sans que le maître d’ouvrage ait à démontrer une faute précise. Il faut toutefois établir que le désordre relève bien de ce régime et qu’il est apparu dans le délai applicable.
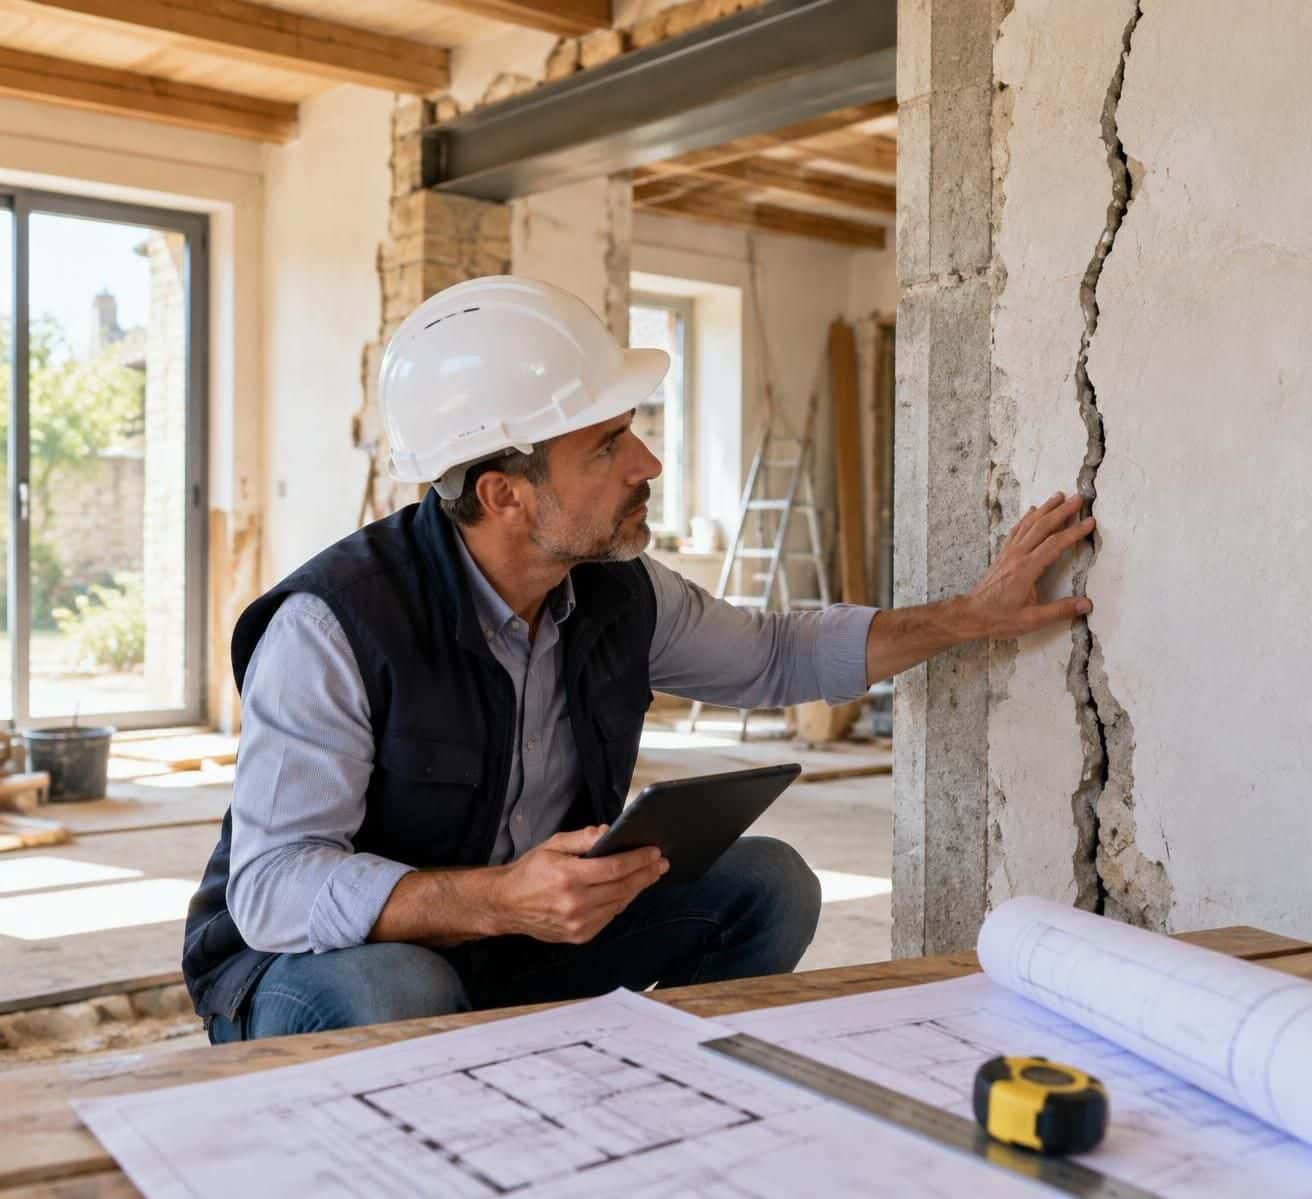
Deux critères guident l’analyse. Le premier est l’atteinte à la solidité de l’ouvrage : un affaissement des fondations ou des fissures traversantes sur un mur porteur peuvent, selon l’expertise, mettre en péril la stabilité du bâtiment. Le second est l’impropriété à destination, c’est-à-dire l’impossibilité d’utiliser normalement le bien. Une toiture qui laisse pénétrer assez d’eau pour rendre des pièces inhabitables peut répondre à ce critère, contrairement à une simple trace d’humidité sans conséquence significative.
Le mot « décennale » ne désigne donc pas une liste automatique de désordres. L’expert examine la gravité, les causes, les conséquences et le lien avec les travaux. Dans une maison rénovée, par exemple, une fissure peut provenir d’une malfaçon structurelle, d’un mouvement de terrain ou d’une transformation ultérieure : ces scénarios ne conduisent pas forcément à la même décision.
Quels travaux et quels professionnels sont concernés ?
L’obligation d’assurance concerne les professionnels qui participent à la construction d’un ouvrage ou à des travaux susceptibles d’engager leur responsabilité décennale : entreprises, artisans, architectes, maîtres d’œuvre ou constructeurs de maisons individuelles, selon leur rôle et la nature de leur intervention. Un entrepreneur individuel n’en est pas dispensé du seul fait de son statut. Les activités déclarées à l’assureur doivent correspondre aux prestations réellement exécutées.
Les bâtiments d’habitation ne sont pas les seuls concernés : des locaux professionnels, une extension, une piscine ou certains ouvrages d’infrastructure peuvent également entrer dans le champ. À l’inverse, un travail de peinture décorative ou une réparation d’entretien ordinaire ne relève pas, par sa seule nature, de la garantie décennale. Pour prévenir les litiges liés à des malfaçons après travaux, il est utile de préciser par écrit le périmètre de chaque entreprise et de conserver les documents du chantier.
La protection suit l’ouvrage : lorsqu’un logement est vendu durant la période de dix ans, le nouvel acquéreur peut, sous réserve des conditions légales, bénéficier des recours liés aux désordres décennaux. La réception est donc une date patrimoniale importante, et pas seulement une formalité de fin de chantier.
Dommages structurels, infiltrations et équipements : ce qui peut être couvert
Les dommages structurels sont les cas les plus facilement associés à la garantie, à condition que leur gravité soit établie. Des fondations mal dimensionnées peuvent provoquer un tassement, des fissures importantes ou une déformation des planchers. Une charpente qui se déforme au point de menacer la stabilité de la toiture appelle également une analyse décennale. Dans chacun de ces exemples, l’apparence du défaut ne suffit pas : il faut déterminer ses effets réels sur la solidité de l’ouvrage.
L’étanchéité constitue un autre enjeu fréquent. Une infiltration par une toiture, une terrasse ou une façade peut rendre des espaces inhabitables, dégrader les matériaux et favoriser l’apparition de moisissures. Si l’eau pénètre à la suite d’une pose défectueuse réalisée dans le cadre de travaux couverts, la responsabilité du constructeur peut être recherchée. En revanche, une gouttière obstruée ou un joint laissé sans entretien peut orienter l’analyse vers une cause imputable au propriétaire.
Équipements intégrés et rénovation d’un bâtiment existant
Certains équipements peuvent relever de la décennale lorsqu’ils sont indissociables de l’ouvrage, c’est-à-dire que leur retrait ou leur remplacement ne peut se faire sans détérioration du bâtiment ou atteinte à sa structure. Des canalisations encastrées ou un plancher chauffant incorporé dans une dalle sont des exemples à examiner au regard de leur installation et des conséquences de leur défaillance. À l’inverse, un équipement que l’on peut remplacer sans toucher au bâti relève souvent d’autres garanties.
La situation est particulièrement délicate pour les équipements installés sur une construction déjà existante. La jurisprudence a précisé en 2024 que l’ajout d’un équipement ne relève pas automatiquement de la garantie décennale au seul motif qu’une panne rend le logement moins confortable. Une pompe à chaleur ou des panneaux solaires en surimposition ne bénéficient donc pas nécessairement du régime décennal : le contrat, la nature des travaux, l’intégration au bâtiment et le dommage constaté doivent être étudiés. Pour un projet solaire, comparez les modalités de pose et les garanties avec un professionnel, par exemple avant de choisir entre installation par un professionnel ou kit.
Ces situations illustrent une distinction essentielle : un dysfonctionnement d’équipement n’équivaut pas forcément à une atteinte à la solidité ou à l’usage du bâtiment. Une panne ponctuelle d’un radiateur amovible peut relever de la garantie biennale, tandis qu’une défaillance intégrée causant une impropriété majeure appelle une appréciation juridique et technique plus approfondie.
| Exemple de désordre | Analyse à envisager | Point déterminant |
|---|---|---|
| Fissures majeures sur un mur porteur | Garantie décennale possible | Incidence sur la stabilité |
| Infiltration importante par la toiture | Garantie décennale possible | Gravité et perte d’usage des locaux |
| Peinture écaillée ou microfissures superficielles | Généralement hors décennale | Absence d’atteinte grave |
| Volet roulant ou radiateur remplaçable en panne | Garantie biennale ou autre recours | Équipement dissociable |
| Pompe à chaleur ajoutée à un logement existant | Examen au cas par cas | Nature de l’opération et régime juridique applicable |
Exclusions et garanties voisines : éviter les confusions
Une assurance décennale n’a pas vocation à financer chaque réparation survenue dans les dix années suivant un chantier. Les défauts purement esthétiques, tels qu’une différence de teinte, un éclat d’enduit ou une petite fissure sans conséquence, ne remplissent généralement pas les critères de gravité. Ils peuvent néanmoins être signalés au titre de la garantie de parfait achèvement s’ils sont constatés dans son délai et dans les conditions prévues.
L’usure normale, le manque d’entretien et l’usage anormal du bâtiment peuvent aussi faire obstacle à une prise en charge. Une infiltration apparue après des années de gouttières bouchées n’a pas la même origine qu’un défaut d’étanchéité résultant d’une pose inadaptée. De même, un dommage causé par une transformation réalisée après la réception peut compliquer, voire exclure, la mise en cause du constructeur initial. L’expertise sert précisément à distinguer ces causes.
Parfait achèvement, biennale et décennale
Ces protections répondent à des objets et des durées différents. La garantie de parfait achèvement, pendant un an après la réception, porte sur les désordres signalés selon les règles applicables. La garantie biennale vise pendant deux ans certains équipements dissociables. La décennale s’étend sur dix ans, mais uniquement pour les dommages répondant aux critères de gravité.
Les assurances et garanties contractuelles ne se remplacent pas toujours les unes les autres. Une panne, une finition imparfaite ou un dégât des eaux peut nécessiter un recours différent selon sa cause et son ampleur. Si des travaux ont provoqué un préjudice chez un voisin, la question de la responsabilité et des assurances concernées mérite aussi d’être clarifiée ; des repères existent sur les dommages causés par des travaux et les responsabilités.
La garantie dommages-ouvrage, quant à elle, est souscrite par le maître d’ouvrage pour certains travaux de construction. Elle a pour fonction de préfinancer les réparations relevant de la décennale sans attendre que les responsabilités soient définitivement tranchées. Elle ne doit pas être confondue avec l’assurance de responsabilité décennale du constructeur : les deux mécanismes sont complémentaires.
Pourquoi l’attestation doit correspondre au chantier
Avant le démarrage, demandez l’attestation d’assurance décennale et contrôlez l’identité de l’entreprise, les dates de validité, les activités garanties et les coordonnées de l’assureur. Une police couvrant la maçonnerie ne prouve pas nécessairement que des travaux d’étanchéité ou de couverture sont assurés. Vérifiez aussi que l’assurance est valable à la date d’ouverture du chantier et adaptée à la nature de l’opération.
Ne vous fiez pas uniquement à une mention imprimée sur un devis. Pour limiter le risque d’une attestation obsolète ou inadaptée, contactez l’assureur en cas de doute et conservez une copie des échanges. Un guide sur la manière de vérifier les assurances liées aux travaux peut compléter ces contrôles, tandis qu’une réception formalisée aide à fixer le point de départ des garanties.
Déclarer un sinistre décennal et préserver ses recours
Lorsqu’un dommage sérieux apparaît, la première étape consiste à le documenter sans tarder. Prenez des photographies datées, notez les pièces touchées et l’évolution du désordre, puis rassemblez le procès-verbal de réception, le devis, les factures et l’attestation d’assurance. En cas de risque immédiat pour les personnes ou d’aggravation rapide, prenez les mesures conservatoires nécessaires, mais gardez les preuves de l’état initial et des interventions d’urgence.
Si vous avez souscrit une assurance dommages-ouvrage, déclarez-lui le sinistre conformément aux modalités du contrat. En l’absence de cette assurance, adressez une réclamation écrite au constructeur et à son assureur décennal, dont les coordonnées figurent normalement sur l’attestation. Un courrier recommandé permet de garder une trace de la démarche ; décrivez les faits, la date de découverte et les conséquences observées, sans présenter comme certaine une qualification juridique qui reste à vérifier.
Expertise, réception et délais
L’assureur peut organiser une expertise pour déterminer l’origine du dommage, son lien avec les travaux et sa gravité. Préparez les documents et rendez les zones concernées accessibles. Évitez de faire disparaître les indices par une réparation définitive avant les constatations, sauf urgence : si une intervention provisoire est indispensable, conservez factures, photos et éléments remplacés lorsque cela est possible.
La réception des travaux marque en principe le début du délai décennal. Elle se formalise généralement par un procès-verbal, avec ou sans réserves, signé par le maître d’ouvrage et l’entreprise. La prise de possession du logement ne remplace pas toujours une réception claire et incontestable ; en cas de désaccord, les circonstances peuvent devoir être appréciées juridiquement. Pour préparer cette étape et consigner les réserves, consultez les précautions relatives à la réception des travaux et aux litiges.
Les délais de traitement ne doivent pas être présentés comme identiques dans toutes les démarches : certaines échéances prévues pour l’assurance dommages-ouvrage ne s’appliquent pas de la même manière à une réclamation adressée directement à l’assureur du constructeur. Respectez les délais indiqués dans les contrats et sollicitez rapidement un professionnel du droit si l’assureur conteste la couverture ou si l’échéance des dix ans approche.
Une expertise amiable peut éclairer la discussion, mais un désaccord persistant sur les causes ou la gravité peut conduire à demander une expertise judiciaire et à saisir la juridiction compétente. Le dossier est d’autant plus solide que la chronologie, les échanges et les conséquences matérielles du sinistre sont établis avec précision.
Faillite du constructeur et recours du propriétaire
La liquidation ou la cessation d’activité du constructeur ne fait pas disparaître, à elle seule, l’assurance souscrite pour les travaux. Si un désordre relevant de la décennale apparaît pendant la période de garantie, le propriétaire peut contacter l’assureur indiqué sur l’attestation, même si l’entreprise n’exerce plus. Il devra néanmoins établir l’existence de la police, la nature des travaux, la date de réception et la réalité du dommage.
Commencez par vérifier les coordonnées de l’assureur et le numéro de contrat figurant sur les documents remis au début du chantier. Joignez à votre déclaration le procès-verbal de réception, les factures, des photographies et, si nécessaire, les éléments confirmant la situation de l’entreprise. Si les coordonnées sont anciennes, une recherche dans les documents contractuels ou une demande à l’intermédiaire d’assurance peut aider à identifier le bon interlocuteur.
Un fil conducteur : le cas de Nadia
Nadia achète une maison rénovée et découvre, plusieurs années après la réception, des fissures traversantes accompagnées d’un affaissement local du plancher. Le constructeur a entre-temps cessé son activité. Elle rassemble l’acte de vente, le procès-verbal de réception transmis par le vendeur, les factures et l’attestation décennale, puis adresse une déclaration à l’assureur mentionné sur ce document.
L’expertise conclut que les fissures sont liées à une malfaçon affectant les fondations et qu’elles compromettent la stabilité de la structure. Ce sont les conclusions techniques, et non la seule disparition de l’entreprise, qui permettent d’évaluer la prise en charge. Si l’expertise avait plutôt identifié un défaut d’entretien ou une transformation postérieure, l’analyse aurait pu être différente.
Le cas de Nadia montre aussi l’intérêt de conserver les pièces lors d’une vente. La garantie peut bénéficier aux acquéreurs successifs, mais retrouver les documents après plusieurs années complique souvent les démarches. Le vendeur et le notaire peuvent contribuer à transmettre les éléments disponibles, tandis que l’acheteur a intérêt à examiner les travaux récents et les assurances avant la signature.
Précautions utiles avant et pendant le chantier
La prévention commence par un devis détaillé, l’identification précise des entreprises et la vérification de leurs assurances. Pour les travaux importants, demandez que les références de police et les activités garanties figurent dans les documents contractuels. Si plusieurs intervenants se succèdent, clarifiez qui réalise chaque lot et à qui adresser les réserves ou déclarations.
Au moment de la réception, examinez les ouvrages, inscrivez les défauts visibles dans le procès-verbal et conservez un exemplaire signé. Ensuite, archivez les documents pendant toute la période utile : ils pourront être indispensables après une revente ou la défaillance d’une entreprise. Une préparation rigoureuse ne garantit pas qu’aucun désordre ne surviendra, mais elle rend les recours beaucoup plus lisibles.
{« @context »: »https://schema.org », »@type »: »FAQPage », »mainEntity »:[{« @type »: »Question », »name »: »Combien de temps dure la garantie du00e9cennale ? », »acceptedAnswer »:{« @type »: »Answer », »text »: »Elle su2019applique pendant dix ans u00e0 compter de la ru00e9ception des travaux pour les dommages qui compromettent la soliditu00e9 de lu2019ouvrage ou le rendent impropre u00e0 sa destination. Conservez le procu00e8s-verbal de ru00e9ception, qui permet du2019u00e9tablir le point de du00e9part du du00e9lai. »}},{« @type »: »Question », »name »: »Une fissure est-elle toujours couverte par la garantie du00e9cennale ? », »acceptedAnswer »:{« @type »: »Answer », »text »: »Non. Une fissure superficielle ou esthu00e9tique ne suffit gu00e9nu00e9ralement pas. Il faut appru00e9cier sa gravitu00e9, son origine et ses consu00e9quences, notamment pour savoir si elle menace la structure ou empu00eache lu2019usage normal du bu00e2timent. »}},{« @type »: »Question », »name »: »Que faire si le constructeur a du00e9posu00e9 le bilan ? », »acceptedAnswer »:{« @type »: »Answer », »text »: »Retrouvez son attestation du2019assurance du00e9cennale et du00e9clarez le sinistre u00e0 lu2019assureur indiquu00e9, en joignant les justificatifs du chantier, de la ru00e9ception et du dommage. La disparition de lu2019entreprise ne supprime pas automatiquement les obligations de lu2019assureur. »}},{« @type »: »Question », »name »: »La garantie du00e9cennale couvre-t-elle une pompe u00e0 chaleur ajoutu00e9e u00e0 une maison ? », »acceptedAnswer »:{« @type »: »Answer », »text »: »Pas automatiquement. Le ru00e9gime du00e9pend notamment de la nature des travaux, de lu2019intu00e9gration de lu2019u00e9quipement et du dommage constatu00e9. Un u00e9quipement ajoutu00e9 sur un bu00e2timent existant peut relever du2019autres ru00e8gles de responsabilitu00e9 ; vu00e9rifiez les garanties u00e9crites avant le chantier. »}}]}Combien de temps dure la garantie décennale ?
Elle s’applique pendant dix ans à compter de la réception des travaux pour les dommages qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination. Conservez le procès-verbal de réception, qui permet d’établir le point de départ du délai.
Une fissure est-elle toujours couverte par la garantie décennale ?
Non. Une fissure superficielle ou esthétique ne suffit généralement pas. Il faut apprécier sa gravité, son origine et ses conséquences, notamment pour savoir si elle menace la structure ou empêche l’usage normal du bâtiment.
Que faire si le constructeur a déposé le bilan ?
Retrouvez son attestation d’assurance décennale et déclarez le sinistre à l’assureur indiqué, en joignant les justificatifs du chantier, de la réception et du dommage. La disparition de l’entreprise ne supprime pas automatiquement les obligations de l’assureur.
La garantie décennale couvre-t-elle une pompe à chaleur ajoutée à une maison ?
Pas automatiquement. Le régime dépend notamment de la nature des travaux, de l’intégration de l’équipement et du dommage constaté. Un équipement ajouté sur un bâtiment existant peut relever d’autres règles de responsabilité ; vérifiez les garanties écrites avant le chantier.


